IBOB11 e BZEQ11: Exposição à Bolsa Brasileira
Ver Relatório CompletoA bolsa brasileira reúne, neste momento, uma combinação pouco frequente: tendência de alta confirmada nos gráficos, valuation descontado e investidores ainda pouco alocados no país.
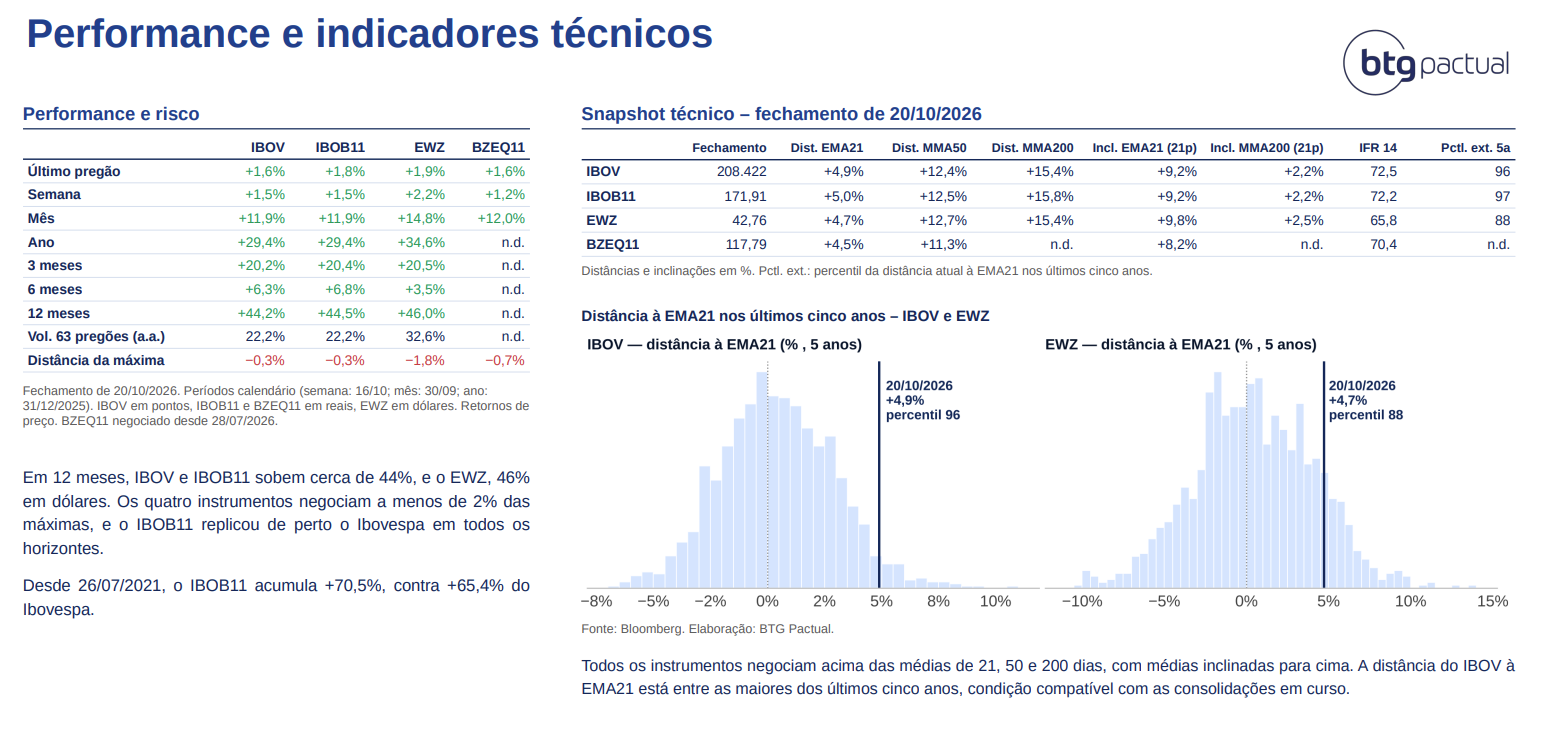
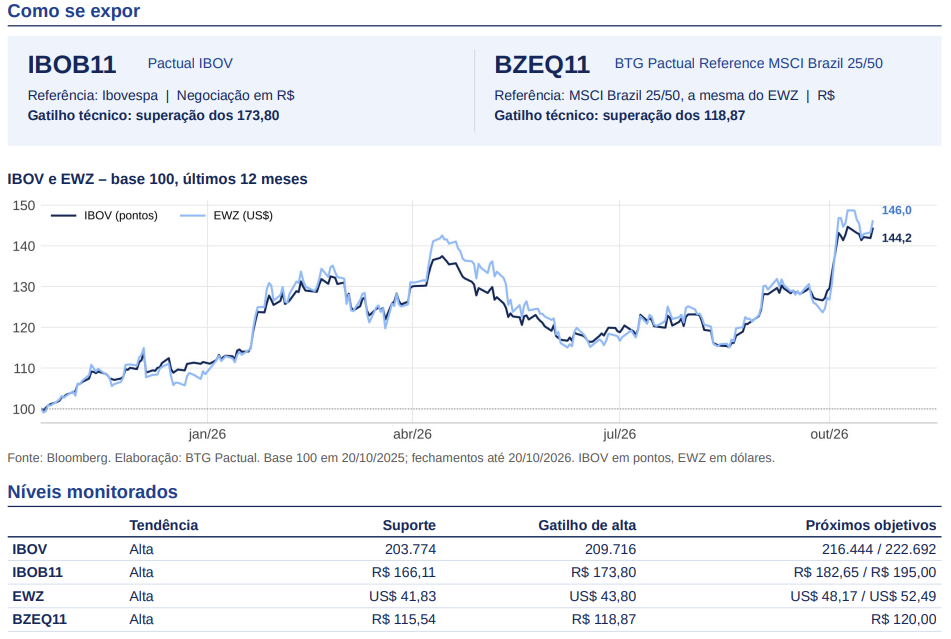
O Ibovespa superou o topo de abr-26, próximo dos 199.500 pontos, e passou a consolidar em um novo patamar de preços, entre 203.774 e 209.716 pontos. O EWZ seguiu o mesmo caminho, com o rompimento dos 41,83 e uma lateralidade acima dessa referência. Entendemos as consolidações atuais como pausas dentro da tendência de alta, e não como reversões.
As médias móveis de 21, 50 e 200 dias seguem alinhadas positivamente nos dois ativos. A superação dos 209.716 pontos no IBOV e dos 43,80 no EWZ pode acionar novos pivôs de alta, com objetivos em 216.444 e 222.692 pontos e em 48,17, respectivamente.
O contexto fundamentalista reforça a leitura técnica. O P/L projetado segue abaixo da média histórica e dos principais mercados globais, enquanto gestores locais e estrangeiros mantêm exposição reduzida ao Brasil, o que abre espaço para recomposição das carteiras.
Para capturar esse movimento, destacamos dois ETFs negociados na B3: o IBOB11, que replica o Ibovespa, e o BZEQ11, que acompanha o MSCI Brazil 25/50, mesma referência do EWZ.
IBOV | Consolidação próxima das máximas históricas
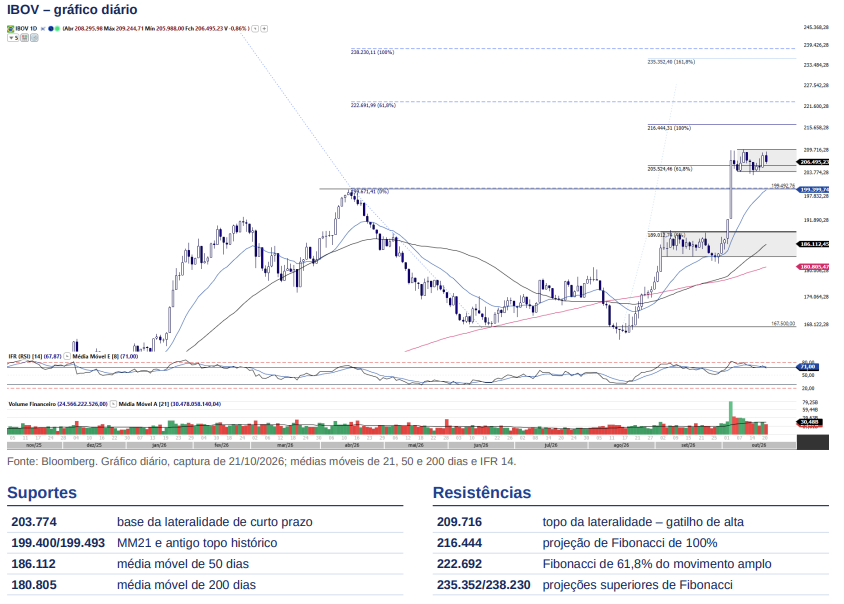
O IBOV mantém tendência de alta no médio e curto prazo, após a reversão observada desde ago-26. O movimento ganhou força com a superação dos 189.012 e, posteriormente, do topo de abr-26, próximo dos 199.500 pontos, confirmando a retomada da tendência principal. Desde então, o índice passou a trabalhar em um novo patamar de negociação, com uma lateralidade curta entre 203.774 e 209.716 pontos, que entendemos mais como uma pausa na tendência de alta do que como uma reversão.
No gráfico diário, as médias móveis de 21, 50 e 200 dias apresentam alinhamento positivo e podem atuar como suportes em 199.400, 186.112 e 180.805 pontos, respectivamente. O preço permanece acima desses indicadores, reforçando a dominância da ponta compradora. Apesar da forte valorização recente, o índice mostra contração de volatilidade, com maior sobreposição entre as barras.
A superação dos 209.716 pontos pode acionar um novo pivô de alta, com próximas resistências nas projeções de Fibonacci em 216.444 (100%) e 235.352 pontos (161,8%), além das projeções mais amplas em 222.692 e 238.230 pontos. O IFR próximo dos 68 pontos indica momentum elevado, mas sem sinais consistentes de reversão.
Do lado dos suportes, destacamos os 203.774 pontos, base da lateralidade, seguidos pela região dos 199.493 pontos, antigo topo histórico que agora pode atuar como suporte por troca de polaridade. Enquanto essas referências forem preservadas, mantemos viés positivo para a continuidade da tendência.
Valuation | Brasil segue descontado
Abaixo da média histórica
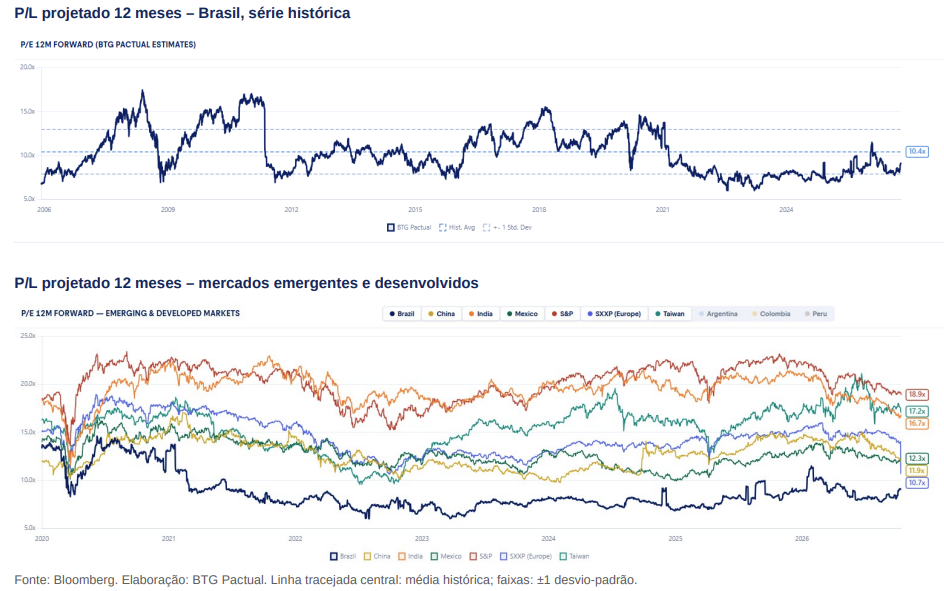
Mesmo após a forte valorização recente, a bolsa brasileira segue negociando abaixo da sua média histórica de P/L projetado, de 10,4x. A alta dos preços ainda não se traduziu em uma reprecificação completa dos múltiplos, o que preserva espaço para valorização adicional.
Uma melhora da percepção de risco fiscal e a queda dos juros futuros podem reduzir o prêmio de risco e abrir caminho para expansão de múltiplos, um vetor adicional para a tendência de alta observada nos gráficos.
Desconto frente aos pares
Na comparação internacional, o Brasil segue entre os mercados mais baratos: o P/L projetado está abaixo do de S&P 500, Europa, Índia, Taiwan, México e China, distância que se mantém desde 2021. Essa diferença reforça o argumento de valor para o investidor estrangeiro e cria um contexto favorável para a exposição à bolsa brasileira por meio do IBOB11 e do BZEQ11
IBOB11 | Consolidação de curto prazo preserva estrutura de alta
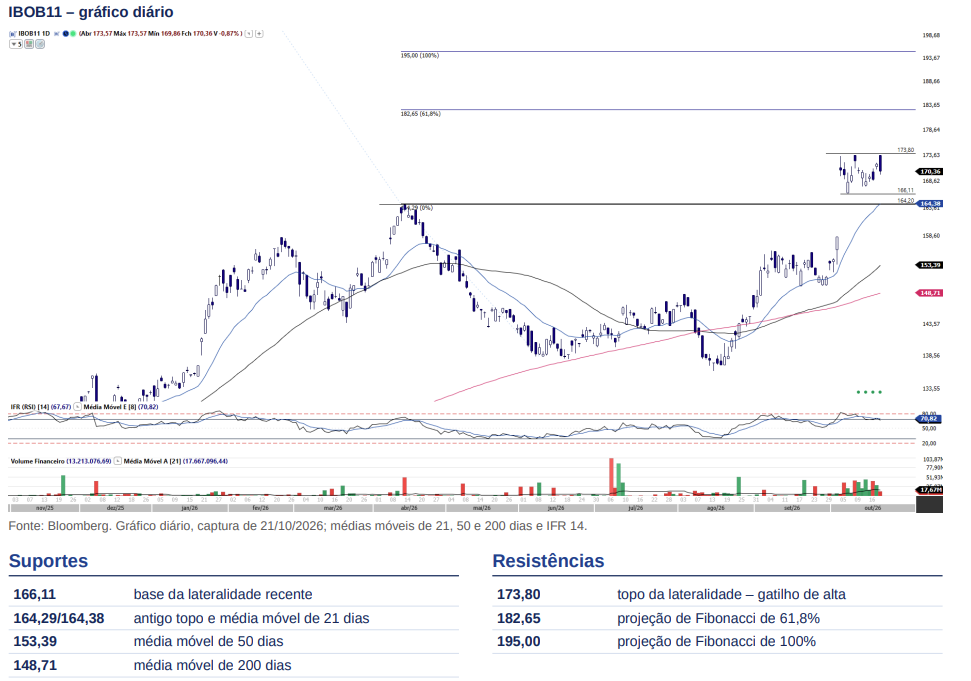
O IBOB11 apresenta tendência de alta no médio e curto prazo, após a reversão observada desde ago-26. O movimento ganhou força com a recuperação das médias móveis e o rompimento da região dos 164,29, antigo topo de abr-26. Desde então, o preço passou a trabalhar acima dessa referência, em uma lateralidade curta entre 166,11 e 173,80, mantendo uma estrutura construtiva.
No gráfico diário, as médias móveis de 21 e 50 dias apresentam cruzamento de alta e podem atuar como suportes em 164,38 e 153,39, respectivamente. A média móvel de 200 dias, em 148,71, mantém inclinação positiva e reforça a tendência principal. O price action mostra contração de volatilidade, com barras sobrepostas dentro de uma faixa relativamente estreita.
A superação dos 173,80 pode acionar um novo pivô de alta, com próximas resistências nas projeções de Fibonacci em 182,65 (61,8%) e 195,00 (100%). O IFR próximo dos 68 pontos indica que o momentum comprador continua positivo, apesar da acomodação recente.
Do lado dos suportes, destacamos os 166,11, seguidos pela região dos 164,29, que coincide com a média móvel de 21 dias e pode atuar como suporte por troca de polaridade. Enquanto essas referências forem preservadas, entendemos que a consolidação atual favorece a continuidade da tendência de alta.
Posicionamento | Investidores ainda pouco alocados
Fundos locais
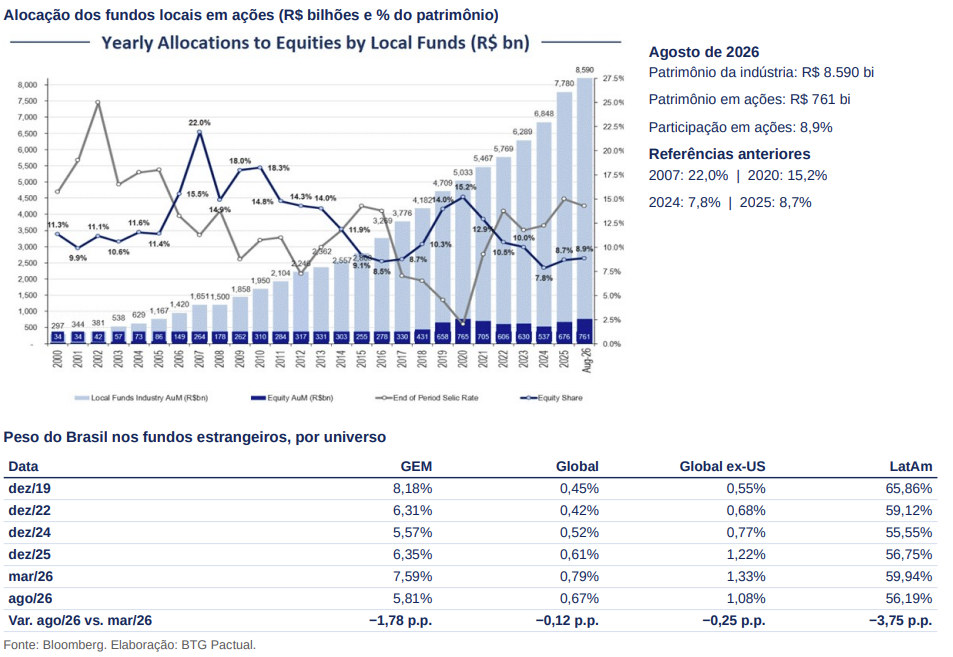
Os fundos locais seguem com exposição reduzida à bolsa. Em agosto de 2026, as ações representavam 8,9% do patrimônio da indústria, ante 7,8% em 2024, patamar ainda distante dos 15,2% de 2020 e dos 22,0% de 2007.
Com R$ 761 bilhões em ações sobre um patrimônio de R$ 8.590 bilhões, cada ponto percentual de realocação representa cerca de R$ 86 bilhões em potencial demanda por ações. A combinação de tendência de alta e queda dos juros tende a favorecer esse movimento.
Investidores estrangeiros
O investidor estrangeiro também segue pouco posicionado. Nos fundos de mercados emergentes (GEM), o peso do Brasil caiu para 5,81% em agosto, abaixo dos 7,59% de março e dos 8,18% de dezembro de 2019. Nos fundos de América Latina, a participação é de 56,19%, contra 65,86% em 2019.
Com o país descontado e em tendência de alta, esse posicionamento abre espaço para uma recomposição relevante das carteiras.