
Irani - Radar de Resultados 3T26
Irani (RANI3)
(Participação BTG Equity Research) · Resultado 3T26
Comentário de Resultado
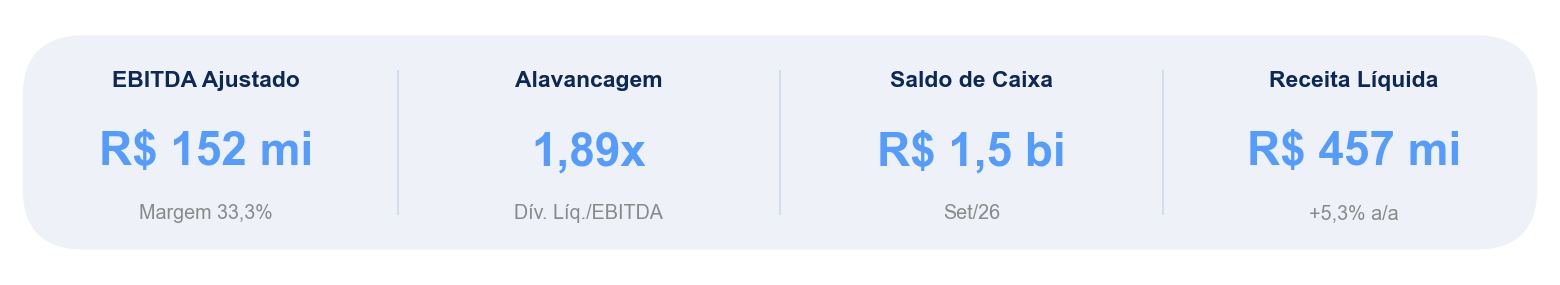
A receita líquida somou R$ 457,0 milhões no 3T26, alta de 5,3% a/a e de 5,7% t/t, enquanto o EBITDA ajustado atingiu R$ 152,0 milhões, avançando 3,9% a/a e 15,5% t/t, com margem EBITDA de 33,3%, +2,8 p.p. frente ao 2T26 e -0,4 p.p. na comparação anual, refletindo maior eficiência operacional e normalização dos níveis de produção, apesar da alta de 7% t/t no custo de aparas, para R$ 1.149 por tonelada.
O desempenho foi sustentado pelo aumento dos volumes consolidados de vendas para 79 mil toneladas, +4% a/a e +4% t/t, com destaque para papelão ondulado, que atingiu 47,7 mil toneladas, alta de 11,5% a/a e de 8,3% t/t, enquanto papel para embalagens recuou 5,2% a/a e 1,6% t/t, para 31,5 mil toneladas. Além disso, a companhia ampliou sua participação de mercado em papelão ondulado para 4,3%, ante 3,8% no 3T25 e 4,1% no 2T26, mesmo com preço realizado de R$ 6.120 por tonelada, estável t/t e 1% menor a/a. Na última linha, o lucro líquido foi de R$ 56,5 milhões, com alta de 34,3% a/a e de 82,7% t/t, e margem líquida de 12,4%, +2,7 p.p. a/a e +5,2 p.p. t/t.
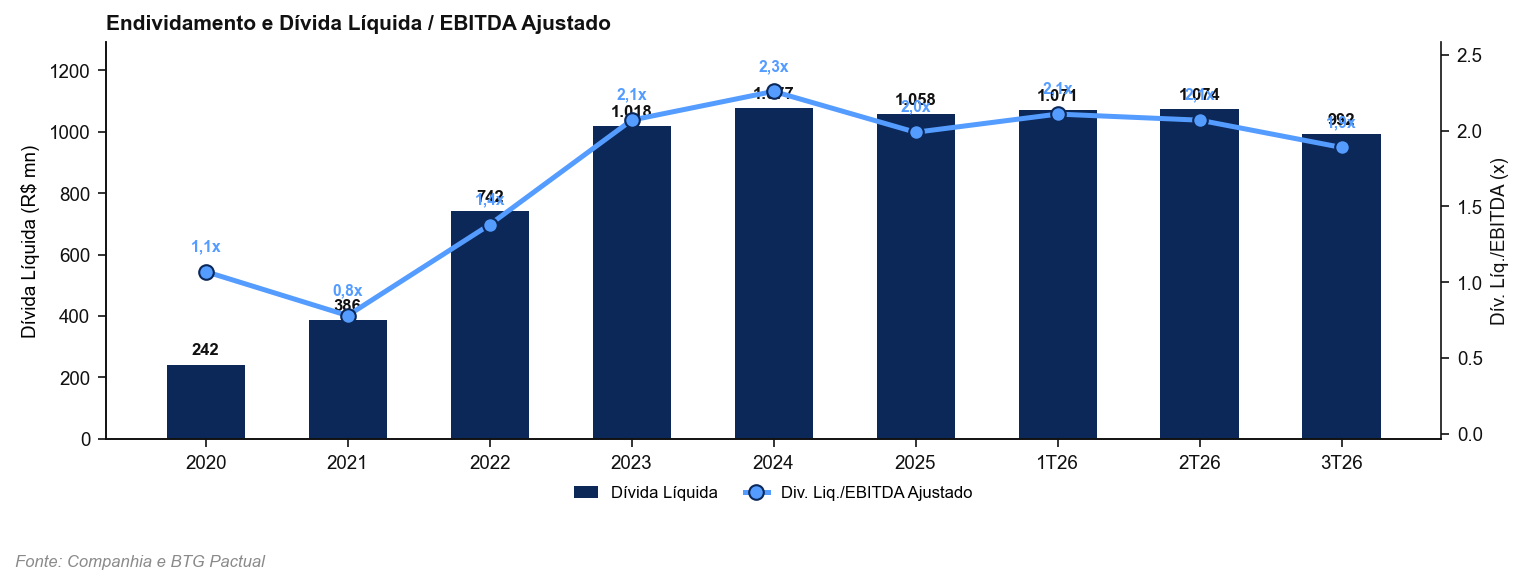
A geração de caixa também ganhou destaque, com fluxo de caixa livre de R$ 88,0 milhões, sustentado pelo maior EBITDA, capex de R$ 39,0 milhões, queda de 23% a/a e de 20% t/t, e liberação de capital de giro de cerca de R$ 23,0 milhões, o que contribuiu para reduzir a dívida líquida para R$ 991,5 milhões, queda de 7,7% t/t, enquanto o caixa subiu para R$ 1,5 bilhão e a alavancagem medida por dívida líquida/EBITDA recuou para 1,89x, ante 2,07x no 2T26 e 2,11x no 1T26.
Nossa Visão
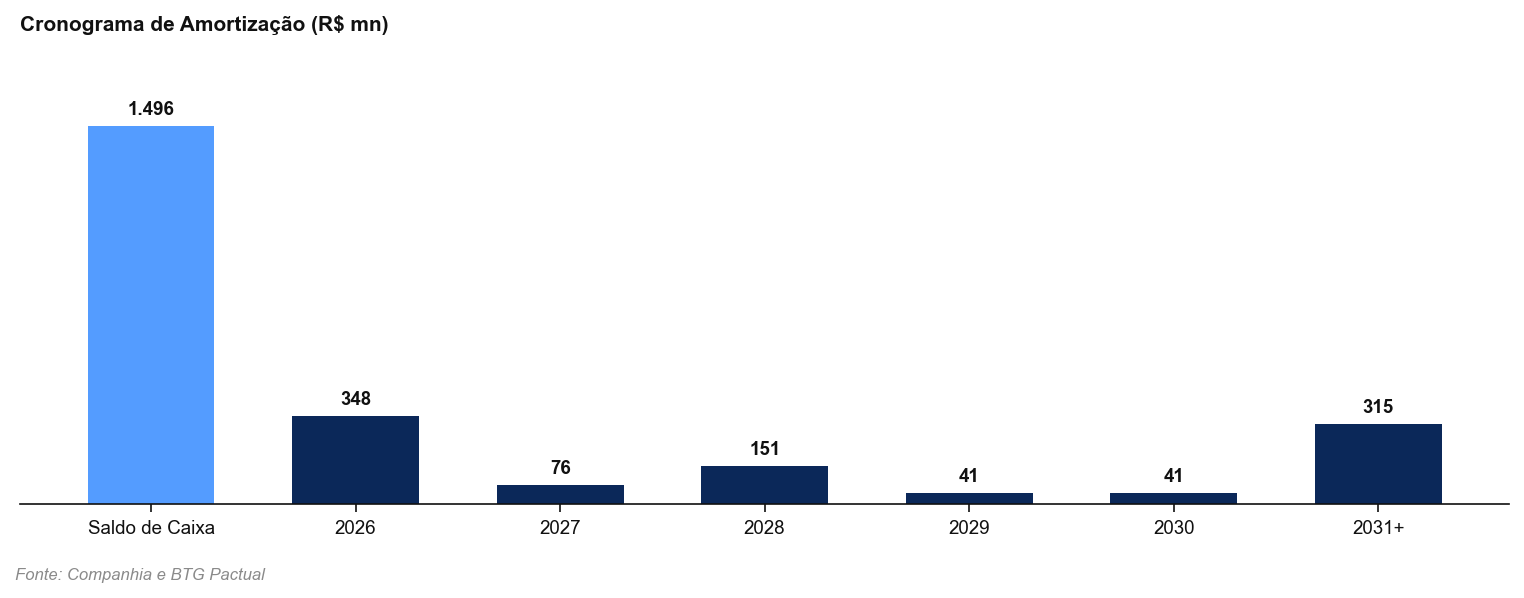
Do ponto de vista de crédito, o 3T26 consolida a leitura positiva do semestre, com boa geração de caixa, expansão de margens (EBITDA ajustado de R$ 152 milhões e margem de 33,3%) e aumento de volumes, com manutenção dos preços. A alavancagem recuou para 1,89x Dívida Líquida/EBITDA ajustado (vs. 2,06x no 3T25), permanecendo abaixo da meta de 2,5x estabelecida na política financeira da companhia. A dívida líquida caiu 7,5% a/a, para R$ 992 milhões, refletindo a geração de fluxo de caixa livre no período. Por outro lado, a dívida bruta aumentou 41,9%, em função de captações voltadas à gestão de passivos, incluindo uma operação de liability management de R$ 750 milhões, a liquidação antecipada de R$ 158,6 milhões em empréstimos bilaterais e o desembolso do BNDES Gaia XI. O custo médio da dívida ficou em 12,9% a.a. , sendo 66,7% dos vencimentos concentrados no longo prazo e 99% da dívida denominada em moeda local. A emissão de debêntures verdes de R$ 486,3 milhões, com vencimento em agosto de 2027, aumentou a concentração de obrigações no curto prazo, embora existam recursos da operação de gestão de passivos destinados à sua liquidação. Por fim, a companhia mantém posição confortável de liquidez, com aproximadamente R$ 1,5 bilhão em caixa frente ao cronograma de amortizações.
Composição Acionária
Destaques Financeiros
| Indicador | 3T26 | 2T26 | vs 2T26 | 3T25 | vs 3T25 |
|---|---|---|---|---|---|
| Receita Líquida de Vendas | 456.578 | 431.887 | +5,7% | 433.463 | +5,3% |
| Lucro Bruto | 186.908 | 160.805 | +16,2% | 157.365 | +18,8% |
| Margem Bruta | 40,9% | 37,2% | +3,7 p.p. | 36,3% | +4,6 p.p. |
| EBITDA Ajustado (OC) | 151.990 | 131.633 | +15,5% | 146.218 | +3,9% |
| Margem EBITDA Ajustada | 33,3% | 30,5% | +2,8 p.p. | 33,7% | -0,4 p.p. |
| Lucro Líquido | 56.512 | 30.928 | +82,7% | 42.076 | +34,3% |
| Margem Líquida | 12,4% | 7,2% | +5,2 p.p. | 9,7% | +2,7 p.p. |
| Dívida Líquida | 991.542 | 1.074.235 | -7,7% | 1.071.516 | -7,5% |
| Dív. Líq./EBITDA Ajustado | 1,89x | 2,07x | -0,18x | 2,06x | -0,17x |
| Saldo de Caixa | 1.496.000 | 832.600 | +79,6% | 840.000 | +78,1% |
Valores em R$ mil, exceto margens e alavancagem.
EBITDA ajustado da operação continuada.
Os dados apresentados nas tabelas e gráficos foram elaborados com base nas informacoes divulgadas pela Companhia e podem divergir dos números reportados no relatorio de Equity Research, em função dos ajustes que a equipe de análise pode realizar a seu critério.