
JSL - Radar de Resultados 3T26
JSL (JSLG3)
(Participação BTG Equity Research) · Resultado 3T26
Comentário de Resultado
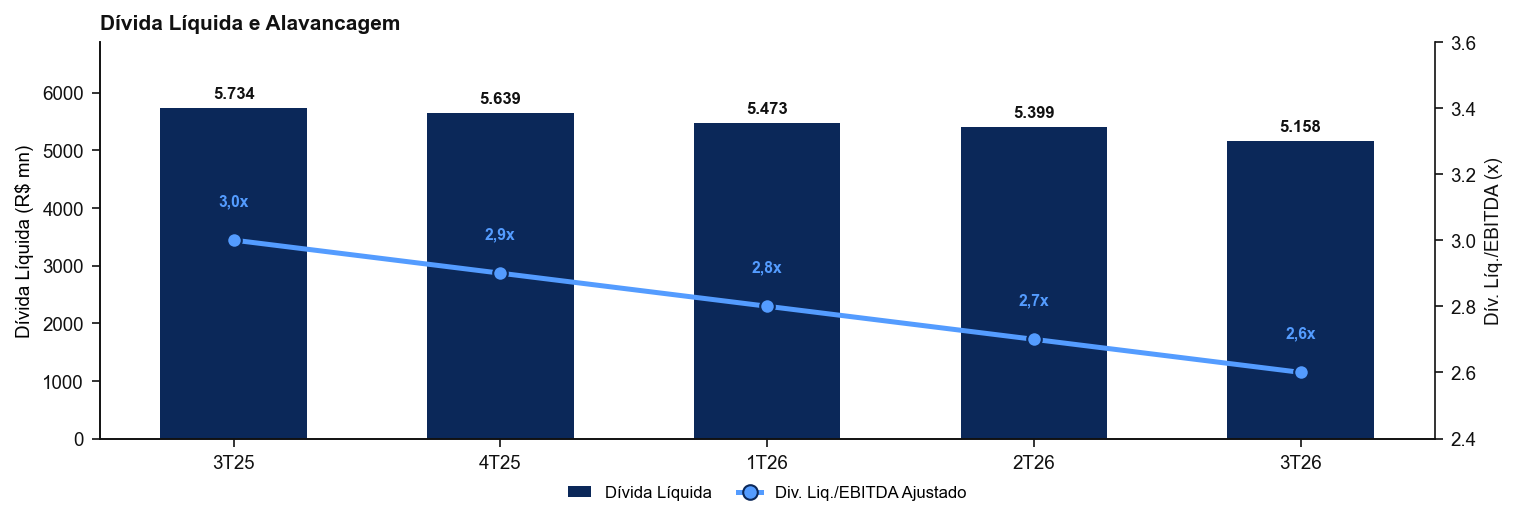
A receita líquida atingiu R$ 2,6 bilhões no 3T26, alta de 6% em relação ao 3T25 e de aproximadamente 5% frente ao 2T26, refletindo a melhora do ritmo de crescimento e o início de novos contratos. Ainda assim, o resultado foi parcialmente impactado pela descontinuação deliberada de contratos não rentáveis e pela redução das operações de transporte de grãos na base de comparação. Excluindo esses efeitos, a receita de serviços avançou 12% a/a. O EBITDA ajustado somou R$ 523,0 milhões, praticamente estável na comparação anual e em leve queda frente aos R$ 528,0 milhões do trimestre anterior, com margem de 20,0%, ante 20,3% no 3T25. O resultado indica uma pequena pressão de rentabilidade, apesar da melhora do mix de crescimento, enquanto o lucro líquido alcançou R$ 40,0 milhões, acima dos R$ 35,0 milhões registrados no 3T25. Por divisão, Serviços Dedicados registrou receita líquida de R$ 1,3 bilhão, estável a/a e com alta de 6% t/t. O EBITDA foi de R$ 261,0 milhões, queda de 9% a/a e alta de 5% t/t, com margem de 20%, recuo de 1,8 p.p. na comparação anual. A JSL Conecta seguiu como principal vetor de expansão, com receita líquida de R$ 799,0 milhões (+19% a/a e +9% t/t) e EBITDA de R$ 134,0 milhões (+22% a/a e +15% t/t), enquanto a margem avançou 0,4 p.p. a/a, para 17%. Já a Intralog apresentou receita líquida de R$ 515,0 milhões (+3% a/a e -2% t/t) e EBITDA de R$ 116,0 milhões (-6% a/a e -4% t/t), com margem de 23%, recuo de 2,3 p.p. na comparação anual. Do ponto de vista de crédito, a dívida líquida encerrou setembro de 2026 em R$ 5,2 bilhões, queda de 10% a/a, com caixa de R$ 1,8 bilhão. A alavancagem ajustada recuou para 2,6x, ante 2,7x no 2T26 e 3,0x no 3T25, refletindo a geração de caixa e a estratégia mais asset light da companhia. Nesse sentido, o Capex líquido totalizou apenas R$ 22,0 milhões, ante R$ 63,0 milhões no período anterior. A liquidez permanece confortável, com prazo médio da dívida de 4,3 anos e fontes de liquidez equivalentes a 1,5x a dívida de curto prazo. Por outro lado, o ambiente de juros ainda elevados segue pressionando o resultado financeiro.
Nossa Visão
A companhia segue adotando uma política mais restritiva de investimentos, com capex líquido alcançando R$ 22 milhões (-65% a/a), reforçando sua estratégia de expansão por meio da locação e manutenção de um balanço mais enxuto. No 3T26, a receita atingiu R$ 2,6 bilhões (+6% a/a), enquanto o EBITDA ajustado foi de R$ 523 milhões, com margem de 20%. A alavancagem apresentou melhora sequencial, passando de 2,7x no 2T26 para 2,6x, com dívida líquida de R$ 5,2 bilhões. Considerando os passivos de arrendamento de direito de uso, a métrica alcançou 3,1x. A companhia mantém posição confortável de liquidez, com caixa de aproximadamente R$ 1,8 bilhão, prazo médio da dívida líquida de 4,3 anos e fontes de liquidez equivalentes a 1,5x a dívida de curto prazo. Nesse contexto, seguiremos acompanhando os resultados da reorganização das marcas, a evolução da alavancagem e a rentabilização das frotas, especialmente em um cenário de juros ainda elevados.



Destaques Financeiros
| Indicador | 3T26 | 2T26 | vs 2T26 | 3T25 | vs 3T25 |
|---|---|---|---|---|---|
| Receita Líquida | 2.600 | 2.452 | +6% | 2.453 | +6% |
| EBITDA Ajustado | 523 | 511 | +2% | 528 | -1% |
| Margem EBITDA Ajustado | 20,0% | 20,8% | -0,8 p.p. | 20,3% | -0,3 p.p. |
| Lucro Líquido | 40 | 35 | +14% | 35 | +13% |
| Dívida Líquida | 5.158 | 5.399 | -4% | 5.734 | -10% |
| Dív. Líq./EBITDA Ajustado | 2,6x | 2,7x | -0,1x | 3,0x | -0,4x |
| Dív. Líq. + Arrend./EBITDA | 3,1x | 3,2x | -0,1x | 3,5x | -0,4x |
| Caixa | 1.815 | 1.496 | +21% | 1.400 | +30% |
| Capex Bruto | 136 | 184 | -26% | 184 | -26% |
| Capex Líquido | 22 | 63 | -65% | 63 | -65% |
Valores em R$ milhões, exceto alavancagem.
Alavancagem ajustada exclui efeitos do Sistema S no 1T26.
Os dados apresentados nas tabelas e graficos foram elaborados com base nas informações divulgadas pela Companhia e podem divergir dos números reportados no relatório de Equity Research, em função dos ajustes que a equipe de análise pode realizar a seu critério. A composição da estrutura acionária da companhia foi construída com base nas informações divulgadas no site de Relacionamento com Investidores da companhia na data de geração do material.