
Klabin - Radar de Resultados 3T26
Klabin (KLBN11)
(Participação BTG Equity Research) · Resultado 3T26
Comentário de Resultado
A receita líquida somou R$ 5,6 bilhões no 3T26, alta de 3% a/a e de 8% t/t, enquanto o EBITDA ajustado ficou em R$ 1,9 bilhão, queda de 12% a/a e de 5% t/t, refletindo principalmente a pressão de custos, com custo caixa consolidado entre R$ 3.451/t e R$ 3.483/t, alta de 8% a 9% t/t e de 12% a/a, acima do guidance anual de R$ 3.200/t a R$ 3.300/t, pressionado por maiores custos de fibra, manutenção, químicos e combustíveis. Os volumes de vendas ex-madeira totalizaram 1.065 mil toneladas, estáveis a/a e em alta de 5% t/t, com celulose em 403 mil toneladas, alta de 1% a/a e de 4% t/t, papel em 379 mil toneladas, alta de 1% a/a e de 5% t/t, e embalagens em 283 mil toneladas, queda de 3% a/a, enquanto os preços realizados de celulose ficaram em US$ 730/t, alta de 12% a/a e queda de 2% t/t. O lucro líquido foi de R$ 241 milhões, queda de 31% a/a e de 13% t/t, ao passo que o fluxo de caixa livre ficou positivo em R$ 352 milhões. Os investimentos totalizaram R$ 754 milhões, alta de 15% t/t e de 36% a/a, enquanto a dívida líquida encerrou o período em R$ 24,0 bilhões, queda de 3% t/t e de 8% a/a, com alavancagem estável em 3,3x, e a companhia manteve o guidance de custo caixa para o ano, indicando expectativa de melhora no 4T26.
Nossa Visão
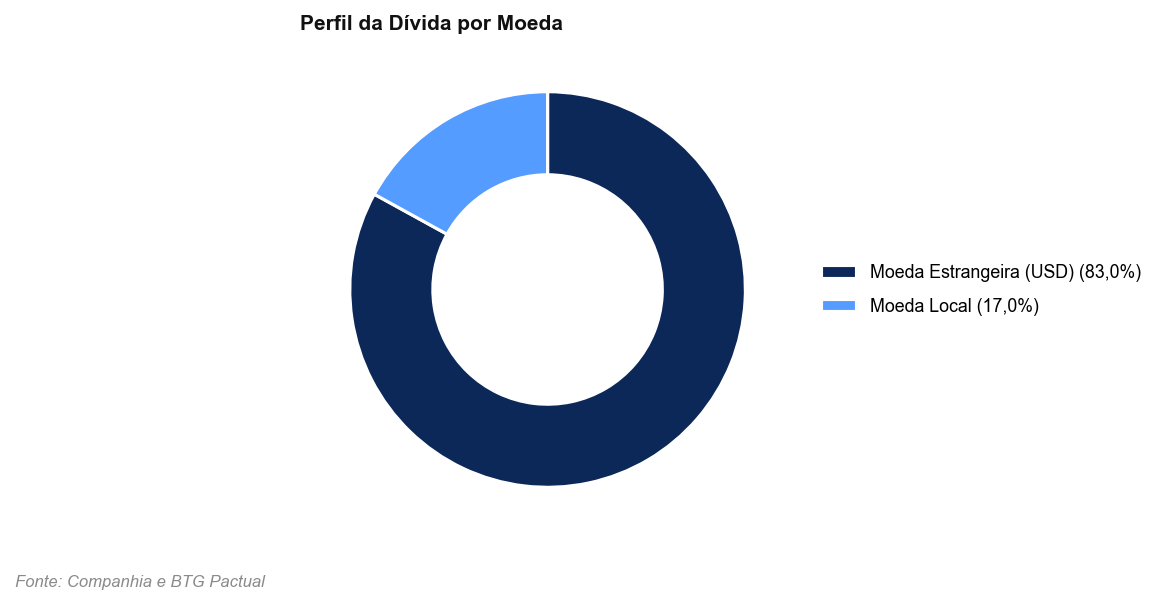
No 3T26, avaliamos que a companhia manteve um perfil operacional resiliente, embora tenha enfrentado maior pressão de custos no período. O EBITDA ajustado foi de R$ 1,9 bilhão (-5% t/t e -12% a/a), enquanto a alavancagem permaneceu estável em 3,3x Dívida Líquida/EBITDA UDM. O resultado financeiro foi parcialmente favorecido pela desaceleração do IPCA ao longo do trimestre e por receitas financeiras mais positivas. Por outro lado, o Capex aumentou para R$ 754 milhões, em linha com a trajetória esperada diante do guidance divulgado pela companhia ao final de 2025. O endividamento bruto atingiu R$ 33,5 bilhões, redução de R$ 688 milhões em relação ao 2T26, explicada principalmente pela marcação positiva de swaps (~R$ 0,8 bilhão), além de amortizações regulares e pagamentos de juros, parcialmente compensados pela apropriação de juros no período. A dívida líquida permaneceu estável em R$ 24,0 bilhões, enquanto a liquidez segue confortável, com R$ 9,5 bilhões em caixa e acesso a linhas de crédito (RCF), totalizando aproximadamente R$ 12,1 bilhões. Nesse contexto, esperamos uma desalavancagem gradual e seguiremos acompanhando o ritmo de investimentos, a evolução dos preços da celulose e os efeitos da exposição cambial sobre a dívida.


Cronograma de amortização (R$ milhões) — valores totais por ano. Liquidez: caixa + revolving credit facility; dívida bruta total R$ 33.984 mi em 30/09/2026.


Destaques Financeiros
| Indicador | 3T26 | 2T26 | 3T25 | vs 3T25 | vs 2T26 |
|---|---|---|---|---|---|
| Volume de Vendas (mil t) | 1.064 | 1.018 | 1.067 | 0% | 5% |
| Receita Líquida | 5.566 | 5.151 | 5.426 | 3% | 8% |
| EBITDA Ajustado | 1.856 | 1.962 | 2.117 | -12% | -5% |
| Margem EBITDA Ajustada | 33% | 38% | 39% | -6 p.p. | -5 p.p. |
| Lucro Líquido | 393 | 387 | 478 | -18% | 2% |
| Endividamento Líquido | 23.977 | 24.032 | 26.097 | -8% | 0% |
| Dív. Líq./EBITDA (UDM - R$) | 3,3x | 3,2x | 3,3x | 0,0x | +0,1x |
| Dív. Líq./EBITDA (UDM - US$) | 3,3x | 3,2x | 3,6x | -0,3x | +0,1x |
| Investimentos (Capex) | 754 | 657 | 554 | 36% | 15% |
Valores em R$ milhões, exceto margens, volumes e alavancagem.
EBITDA Ajustado e volumes conforme release.
Os dados apresentados nas tabelas e graficos foram elaborados com base nas informações divulgadas pela Companhia e podem divergir dos números reportados no relatório de Equity Research, em função dos ajustes que a equipe de análise pode realizar a seu critério. A composição da estrutura acionária da companhia foi construída com base nas informações divulgadas no site de Relacionamento com Investidores da companhia na data de geração do material.