
Mater Dei (MATD3) - Desempenho operacional sólido; EBITDA ligeiramente acima das nossas expectativas
Ver Relatório CompletoForte crescimento de receita; EBITDA com alta de 18% a/a
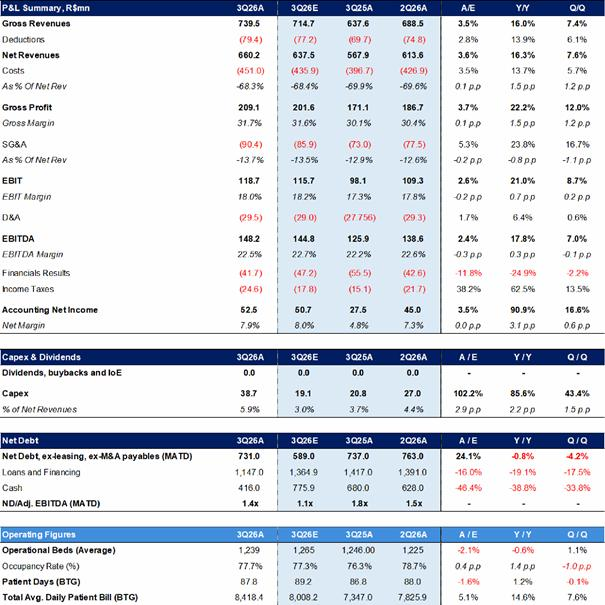
A Mater Dei reportou mais um conjunto sólido de resultados do 3T, sustentado por um forte crescimento do ticket e pela contínua eficiência operacional. A receita líquida aumentou 16% a/a, para R$660 milhões, 4% acima da nossa estimativa, enquanto o lucro bruto cresceu 22% a/a, para R$209 milhões, com expansão de 160bps da margem bruta, para 31,7%. O EBITDA atingiu R$148 milhões (+18% a/a), 2% acima das nossas expectativas, com margem de 22,5% (+30bps a/a; 30bps abaixo da nossa estimativa). A margem bruta mais forte foi parcialmente compensada por despesas operacionais mais altas, em especial provisões para devedores duvidosos. As despesas financeiras líquidas caíram 25% a/a, para R$42 milhões, enquanto o lucro líquido praticamente dobrou, para R$52 milhões (+91% a/a), amplamente em linha com a nossa estimativa (+4%).
Crescimento impulsionado pelo ticket; margens operacionais seguem saudáveis
O crescimento da receita continuou sendo impulsionado principalmente por um ticket médio mais forte (+15% a/a), refletindo um melhor mix de especialidades e procedimentos, em particular oncologia, além de reajustes de preços. As diárias de pacientes aumentaram de forma mais modesta, 1% a/a, enquanto a taxa de ocupação atingiu 77,7% (+140bps a/a), com a capacidade operacional amplamente estável a/a (-7 leitos; +14 t/t). A disciplina de custos seguiu favorável, com os custos recuando 160bps a/a como percentual da receita, refletindo em especial uma melhor diluição de pessoal e de serviços médicos. No entanto, despesas operacionais mais altas (+24% a/a), incluindo provisões para devedores duvidosos, limitaram a expansão da margem EBITDA a 30bps a/a.
Geração de caixa mais fraca; desalavancagem adicional
A geração de caixa foi mais fraca neste trimestre, refletindo em parte maiores investimentos e pagamentos de juros. O fluxo de caixa operacional antes de juros caiu 16% a/a, para R$97 milhões, enquanto o fluxo de caixa livre para a firma após capex atingiu R$59 milhões (-38% a/a), com o capex subindo para R$39 milhões (vs. R$21 milhões no 3T25). Após R$62 milhões em pagamentos de juros, estimamos o fluxo de caixa ao acionista em um valor ligeiramente negativo de R$4 milhões (vs. R$50 milhões positivos um ano antes). Ainda assim, a dívida líquida caiu R$32 milhões t/t, para R$731 milhões, com a alavancagem melhorando para 1,4x Dívida líquida/EBITDA (ante 1,5x no 2T).
A capacidade de execução consistente segue como destaque
No geral, os resultados do 3T reforçam o desempenho operacional consistente da Mater Dei, sustentado por um forte crescimento do ticket, um mix favorável de procedimentos de maior complexidade e a contínua disciplina de custos. Seguimos com uma visão construtiva sobre os fundamentos e o valuation da empresa, embora o ambiente macro atual, com juros mais altos e maior volatilidade de mercado, torne o posicionamento em small caps menos líquidas mais desafiador. Por isso, mantemos nossa recomendação de Compra, ao mesmo tempo em que seguimos favorecendo um posicionamento mais defensivo em nossa cobertura mais ampla de saúde.
Tabela 1: Mater Dei - Resumo dos resultados do 3T
Fonte: Empresa e BTG Pactual.
Ativos Analisados
