
Panvel (PNVL3): De resiliente para cada vez mais atraente
Ver Relatório Completo De resiliente para cada vez mais atraente
Execução forte + perspectiva sólida = revisão para cima das estimativas
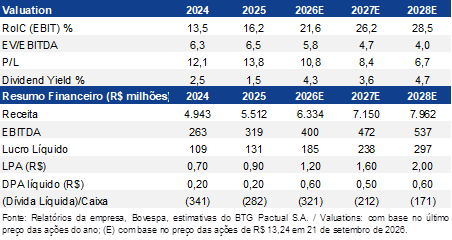
Combinando execução consistente, crescimento acelerado em múltiplas categorias e aumento da penetração digital, a Panvel tem superado de forma recorrente as expectativas, mesmo diante de um cenário mais cauteloso para o setor. Embora o recente momento dos GLP-1 tenha surgido como uma surpresa positiva, uma aceleração no ritmo de abertura de lojas pode representar uma fonte adicional para sustentar o momento de resultados, ou ao menos ancorar ainda mais as expectativas e apoiar a entrega gradual do guidance de longo prazo, que até pouco tempo atrás parecia excessivamente ambicioso. Após os resultados do segundo trimestre acima das nossas estimativas e uma perspectiva positiva à frente, estamos elevando nossa projeção de lucro líquido em aproximadamente 11% em relação às estimativas oficiais anteriores. Também estamos atualizando nosso preço-alvo para o final de 2027, ajustando nossas premissas de custo de capital e assumindo um plano de expansão ligeiramente mais agressivo, resultando em um novo preço-alvo de R$ 19 por ação (inalterado), implicando potencial de valorização de 45%.
Seis meses depois, reduzindo os riscos do guidance de longo prazo
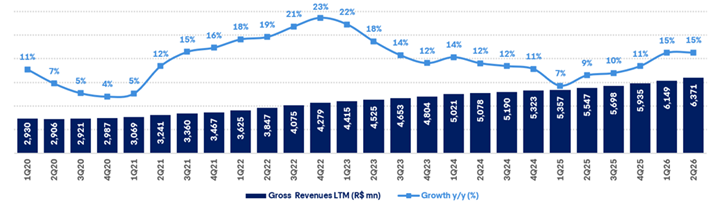
No início deste ano, a Panvel apresentou um guidance de longo prazo ambicioso durante seu Investor Day, mirando: (i) receita bruta entre R$ 11,5 bilhões e R$ 12 bilhões até 2030 (10%-15% acima das nossas estimativas); (ii) margem EBITDA entre 6,7% e 7% (20-50 pontos-base acima das nossas projeções); e (iii) entre 950 e 1.000 lojas (ante 849 lojas em nossas estimativas, implicando aproximadamente 40 inaugurações anuais até 2030). Seis meses depois, a companhia começou a reduzir os riscos associados a essas metas, crescendo acima das expectativas e entregando expansão consistente de margens, embora a expansão da rede ainda precise acelerar. Desde o anúncio do guidance, foram abertas 12 lojas no primeiro semestre de 2026, abaixo do ritmo implícito pelas metas, mas acreditamos que isso está prestes a mudar.
A alavancagem operacional está aparecendo; números construtivos, mas ainda abaixo do guidance
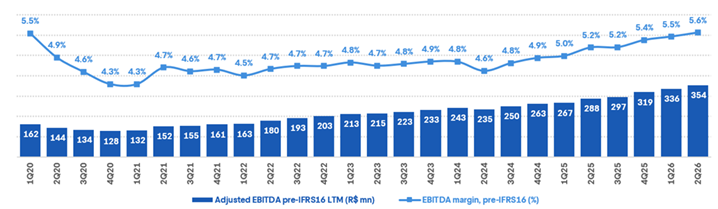
Apesar da recente pressão sobre a margem bruta, que recuou aproximadamente 30 pontos-base como percentual da receita líquida no primeiro semestre de 2026 e deve continuar ao longo do ano, principalmente devido ao mix desfavorável causado pelo aumento da participação dos GLP-1 de menor margem, a Panvel mais do que compensou esse efeito por meio da diluição dos custos de vendas, gerais e administrativos, entregando expansão de 40 pontos-base na margem EBITDA pré-IFRS16. A administração espera ganhos adicionais de margem a partir da diluição dos custos de vendas, gerais e administrativos e de iniciativas de eficiência, apoiadas por melhor execução e por um varejo cada vez mais orientado por dados, incluindo precificação baseada em inteligência artificial (com o projeto-piloto indicando aumento de 27% nas vendas dos produtos selecionados), localização mais granular do sortimento e melhorias na gestão de estoques e compras com o objetivo de reduzir rupturas. Esperamos que a Panvel encerre o ano com margem de 5,9%, alta de 50 pontos-base, alcançando 6,5% até 2030, ainda 20 pontos-base abaixo da faixa inferior do guidance.
| Gráfico 1: Panvel - Receita bruta dos últimos 12 meses e crescimento a/a (%) |
 |
| Fonte: Panvel, BTG Pactual. |
| Gráfico 2: Panvel - EBITDA ajustado dos últimos 12 meses e margem (%) - pré-IFRS16 |
 |
| Fonte: Panvel, BTG Pactual. |
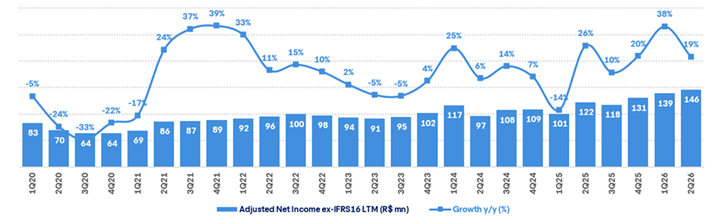
| Gráfico 3: Panvel - Lucro líquido dos últimos 12 meses e crescimento a/a (%) - pré-IFRS16 |
 |
| Fonte: Panvel, BTG Pactual. |
Revisando nossas estimativas para cima
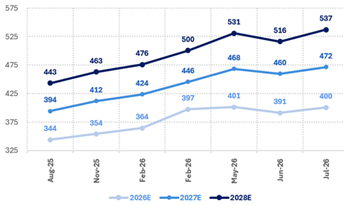
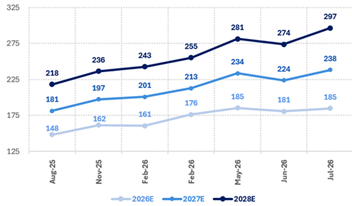
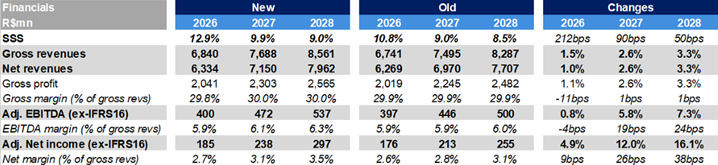
Após mais um conjunto de resultados resilientes e acima das nossas estimativas, e com crescimento prestes a acelerar no segundo semestre de 2026, estamos mais uma vez revisando nossas estimativas da Panvel para cima. Por trás do aumento de 4,7% em nossas projeções de EBITDA pré-IFRS16 e de 11% em nossas projeções de lucro líquido pré-IFRS16 para os próximos três anos, destacamos: (1) crescimento mais acelerado da receita líquida de medicamentos prescritos, sustentado pelos similares de GLP-1; (2) aceleração da abertura de lojas a partir de 2027, atingindo aproximadamente 45 novas lojas por ano; (3) crescimento sustentado das demais categorias, particularmente genéricos e HPC, apoiado por novas expirações de patentes no Brasil e pela proposta de valor diferenciada da Panvel, incluindo maior penetração de marca própria; (4) ganhos de escala mais do que compensando a pressão sobre a margem bruta decorrente da crescente participação dos GLP-1 de menor margem; e (5) uma política mais robusta de distribuição de capital sustentando expansão da margem líquida.
| Gráfico 4: Panvel - Nossas projeções de EBITDA (R$ milhões) | Gráfico 5: Panvel - Nossas projeções de lucro líquido (R$ milhões) | |
 |  | |
| Fonte: BTG Pactual. Pré-IFRS16. Inclui modelo atual e modelo oficial. | Fonte: BTG Pactual. Pré-IFRS16. Inclui modelo atual e modelo oficial. |
| Tabela 1: Panvel - Novas estimativas versus estimativas anteriores |
 |
| Fonte: BTG Pactual. |
GLP-1 continua representando uma enorme opcionalidade
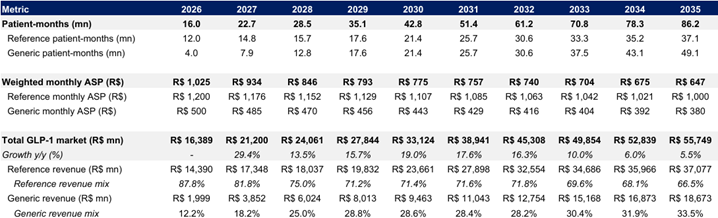
Os medicamentos GLP-1 evoluíram de uma categoria terapêutica de nicho para um dos segmentos de saúde de consumo que mais cresce no Brasil. Com base em nosso modelo financeiro, estimamos que o mercado brasileiro de GLP-1 (obesidade e diabetes combinados) possa superar R$ 16 bilhões em 2026 (ou aproximadamente um quarto de todo o crescimento do varejo farmacêutico), impulsionado pela rápida expansão da demanda após o vencimento da patente da semaglutida, pelo lançamento de alternativas de menor preço (como o Ozivy da EMS) e pela entrada de novos fabricantes nacionais. Assumindo margens EBITDA na faixa de dois dígitos baixos e uma dinâmica de capital de giro caracterizada por estoques enxutos e maiores contas a receber em relação às categorias tradicionais, acreditamos que os GLP-1 devem evoluir para um importante contribuidor de lucro líquido, e não apenas um gerador de tráfego de alto volume.
| Tabela 2: Economia do varejo farmacêutico - mercado endereçável total de GLP-1 (Brasil) |
 |
| Fonte: BTG Pactual. |
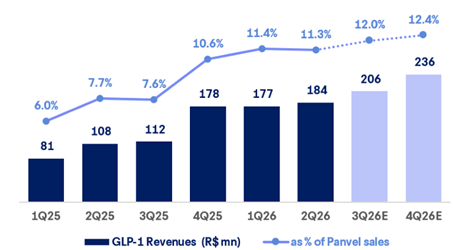
Para a Panvel, estimamos que a receita líquida de GLP-1 cresceu aproximadamente 91% no primeiro semestre de 2026 e, apesar de bases de comparação mais difíceis, ainda pode crescer mais de 60% neste ano, aproximando-se de 12% da receita líquida. Além de 2026, esperamos que o crescimento da receita líquida de GLP-1 permaneça em dois dígitos por vários anos, tornando-se gradualmente menos prejudicial à margem bruta à medida que ganhos de escala, concorrência entre fornecedores e melhores condições de compra levem a margem bruta da categoria a convergir para aproximadamente 25% até o fim de 2026 e acima de 30% no médio prazo.
| Gráfico 6: Receita líquida de GLP-1 (R$ milhões) e participação na receita líquida (%) |
 |
| Fonte: Panvel, BTG Pactual. |
Dinâmica competitiva: ganhando espaço no Sul
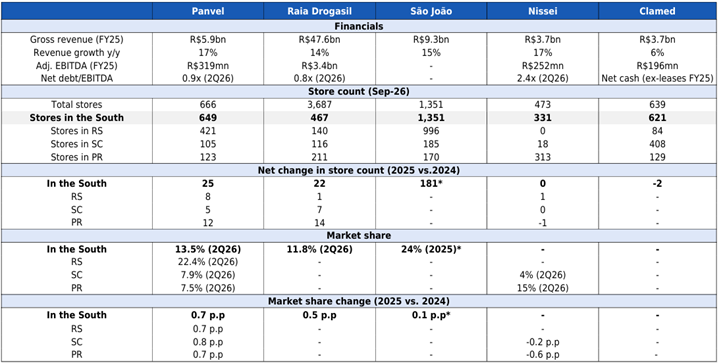
A Panvel continua ganhando participação de mercado na região Sul, alcançando 13,5% no segundo trimestre de 2026 (+1,0 p.p. a/a), o maior ganho entre os concorrentes que acompanhamos. A RD também ganhou participação, a São João permaneceu relativamente estável e a Nissei perdeu espaço. A concorrência continua intensa, com Panvel, RD e São João devendo adicionar aproximadamente 30-40 lojas na região Sul em 2026, enquanto a Nissei continua focada na maturação das unidades existentes e a CLAMED na melhora dos retornos.
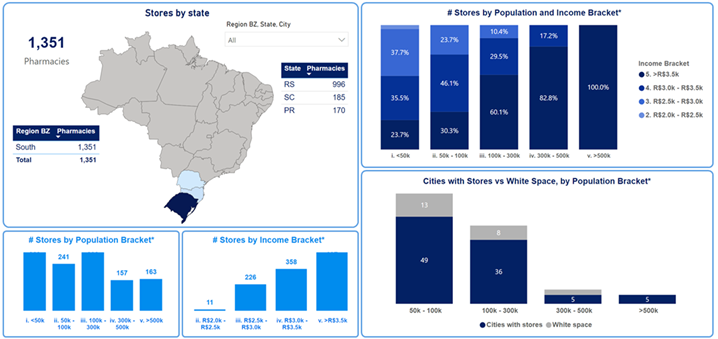
A São João continua sendo o maior player regional, com 1.351 farmácias e R$ 9,3 bilhões em vendas em 2025 (+15% a/a). Sua participação de mercado no Sul permaneceu próxima de 24%. Segundo informações da imprensa local, o ritmo de inaugurações deve desacelerar para aproximadamente 30 unidades em 2026, enquanto a expansão de R$ 60 milhões do centro de distribuição de Gravataí e um potencial novo centro de distribuição no Paraná devem apoiar o crescimento futuro.
A RD opera 467 lojas no Sul (211 no Paraná, 140 no Rio Grande do Sul e 116 em Santa Catarina) e adicionou 22 lojas líquidas em 2025, principalmente no Paraná. A região representa apenas aproximadamente 13% de sua base e cerca de 11% das inaugurações dos últimos 12 meses, sugerindo ausência de uma estratégia regional específica. Com base em seu guidance de 330-350 inaugurações brutas, estimamos aproximadamente 35-40 novas lojas no Sul em 2026.
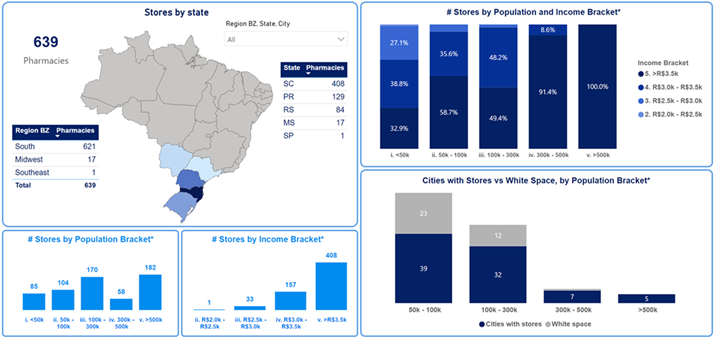
A CLAMED opera 639 lojas (621 delas localizadas no Sul) e está priorizando relocações, formatos maiores e ampliação de sortimento em vez de acelerar a expansão. A receita líquida cresceu 6% em 2025.
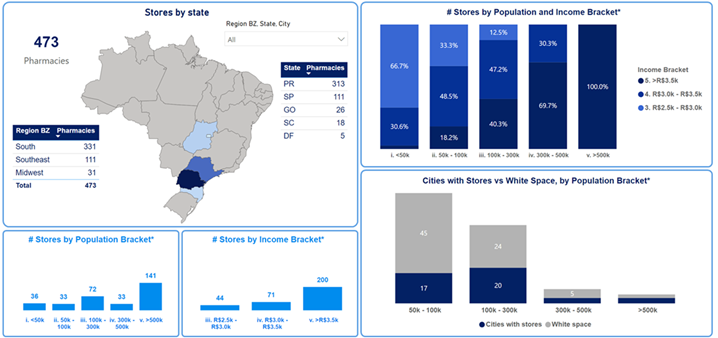
A Nissei praticamente interrompeu sua expansão após o forte ciclo de crescimento dos últimos anos, adicionando apenas quatro lojas líquidas em 2025. A administração está priorizando maturação, produtividade e geração de caixa, com 74% das lojas já maduras e margem bruta de varejo em 39,3% (+3,9 p.p. a/a). A alavancagem continua mais elevada, próxima de 2,4x Dívida Líquida/EBITDA pré-IFRS16, enquanto São Paulo e Goiás devem liderar o próximo ciclo de expansão.
| Tabela 3: Mercado de farmácias da região Sul – financeiros, presença de lojas e participação de mercado |
 |
| Fonte: Abrafarma, Nissei, CLAMED, RD, Panvel e BTG Pactual. |
Presença geográfica, concorrência e espaço para crescer
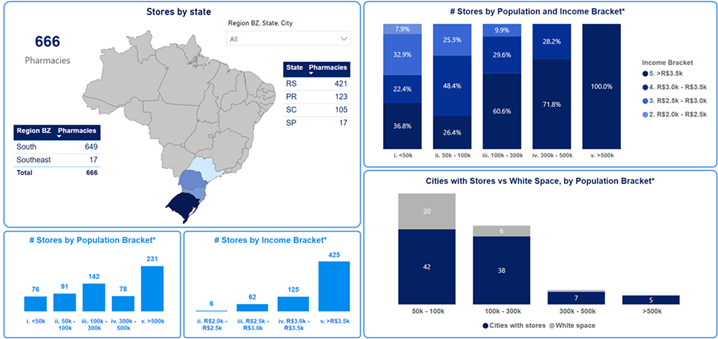
Embora a Panvel já esteja muito bem posicionada na região Sul, onde 98% de suas lojas estão localizadas, continuamos enxergando espaço para aprofundar sua presença, especialmente no Paraná e em Santa Catarina. A companhia já está presente em 12 das 13 cidades com mais de 300 mil habitantes e em 86,4% dos municípios com população entre 100 mil e 300 mil habitantes, mas essa cobertura cai para 67,7% nas cidades com 50 mil a 100 mil habitantes e apenas 5,0% abaixo de 50 mil habitantes. A densidade de lojas também permanece muito concentrada no Rio Grande do Sul, com 421 unidades, contra 123 no Paraná e 105 em Santa Catarina, sugerindo espaço relevante para expansão adicional, potencialmente apoiada por formatos mais flexíveis de loja.
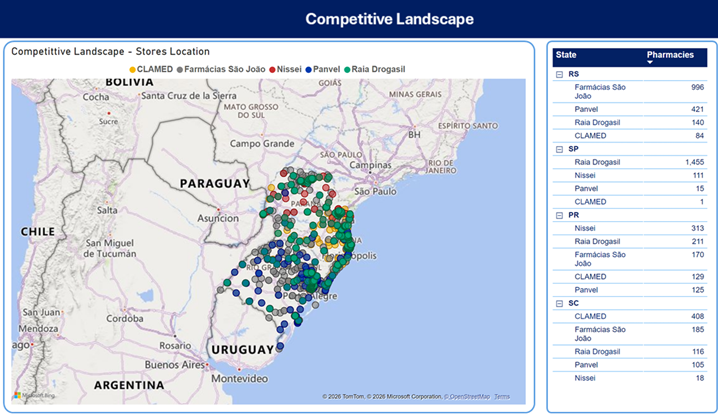
Em relação à concorrência local, identificamos quatro principais participantes regionais com base em nossa pesquisa proprietária: São João, CLAMED, Nissei e RD.
- A São João é o maior concorrente regional, com 1.351 lojas e forte concentração no Rio Grande do Sul (996 lojas), combinando elevada capilaridade com posições relevantes em cidades secundárias.
- A CLAMED opera 621 lojas no Sul, com presença fortemente concentrada em Santa Catarina (408 lojas) e posições sólidas em grandes cidades, além de participação relevante no Paraná.
- A Nissei é o concorrente mais concentrado geograficamente, com 313 das suas 331 lojas do Sul localizadas no Paraná, tornando-se mais um concorrente urbano e paranaense do que um player efetivamente regional.
- A RD opera 467 lojas na região Sul, com distribuição relativamente equilibrada entre os estados (45% no Paraná, 30% no Rio Grande do Sul e 25% em Santa Catarina) e forte presença nos maiores centros urbanos.
| Figura 1: Análise de sobreposição entre varejistas farmacêuticos – visão geográfica da região Sul |
 |
| Fonte: Companhias, BTG Pactual. |
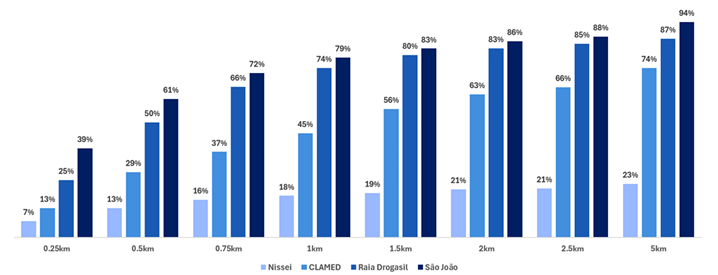
Também mapeamos o raio de influência das farmácias dos principais concorrentes da Panvel nas cidades do Sul para medir sobreposição e identificamos que 94% das lojas da São João na região (quase toda sua base) estão localizadas em um raio de até 5 km de uma farmácia Panvel. Em seguida aparecem RD (87%), CLAMED (74%) e Nissei (23%). Considerando distância caminhável (<250 metros), a sobreposição é de 39% com a São João, 25% com a RD, 13% com a CLAMED e 7% com a Nissei.
| Gráfico 7: Análise de sobreposição farmacêutica (% das lojas da Panvel dentro de um raio de 0,25 km a 5 km de cada concorrente) |
 |
| Fonte: Companhias, BTG Pactual. |
| Figura 2: Panvel – perfil demográfico |
 |
| Fonte: Panvel, BTG Pactual. |
| Figura 3: São João – perfil demográfico |
 |
| Fonte: São João, BTG Pactual. |
| Figura 4: CLAMED – perfil demográfico |
 |
| Fonte: CLAMED, BTG Pactual. |
| Figura 5: Nissei – perfil demográfico |
 |
| Fonte: Nissei, BTG Pactual. |
| Figura 6: Raia Drogasil – perfil demográfico |
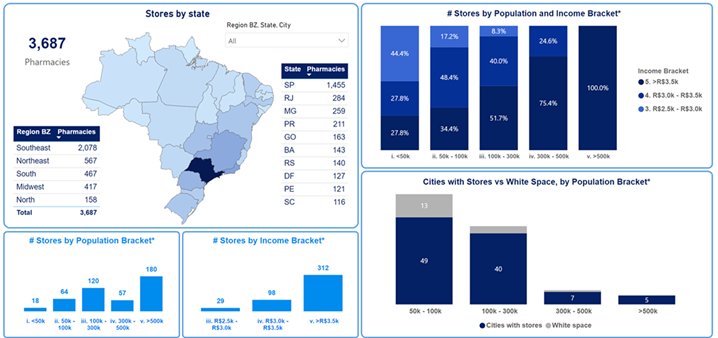 |
| Fonte: Raia Drogasil, BTG Pactual. |
Ativos Analisados
