
Telecom & Tech - Prévia 3T26 (II)
Ver Relatório CompletoIntelbras: melhores tendências de crescimento, com rentabilidade ainda elevada
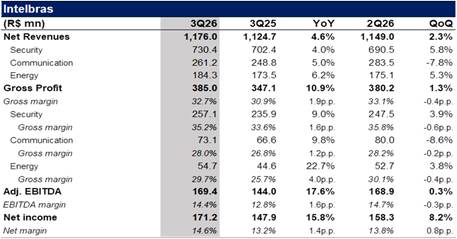
Esperamos que a Intelbras reporte crescimento de 5% a/a na receita consolidada, com Segurança (62% da receita) voltando a crescer 4% a/a e 6% t/t, o que deve trazer algum alívio após as preocupações com crescimento que surgiram no trimestre anterior. Em Comunicação, projetamos crescimento de receita de 5% a/a, mas com queda sequencial, refletindo em parte a descontinuação dos produtos GPON. Em Energia, a receita deve crescer 6,2% a/a e 5% t/t, à medida que Power segue ganhando relevância dentro do segmento e mantém dinâmica saudável. Esperamos que a margem bruta permaneça em um forte patamar de 32,7%, ainda beneficiada pelos aumentos de preços implementados no trimestre anterior para compensar custos de reposição mais altos, enquanto os estoques continuam a refletir custos históricos mais baixos. Projetamos EBITDA de R$ 169 milhões, alta de 18% a/a, com uma saudável margem de 14,4%. Por fim, modelamos lucro líquido de R$ 171 milhões.
Tabela 1: Prévia do 3T26 da Intelbras
Fonte: relatórios da companhia e BTG Pactual
Totvs: um resultado consistente
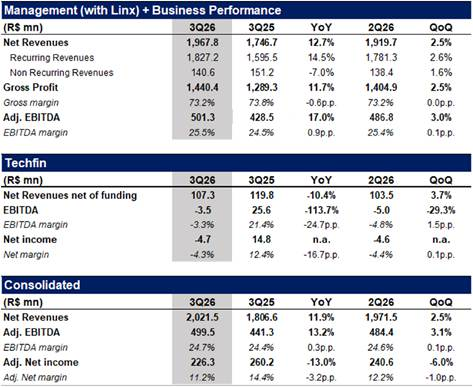
Esperamos que a Totvs entregue mais um trimestre sólido, com a receita consolidada avançando 12% a/a e o EBITDA crescendo 13% a/a. Em Gestão, a receita recorrente deve crescer saudáveis 15% a/a, sustentada por adições líquidas de ARR de R$ 211 milhões. Projetamos EBITDA divisional de R$ 501 milhões, alta de 17% a/a, implicando expansão de 90 p.b. de margem. Continuamos a acreditar que a recente mudança de disclosure (consolidando Linx e RD Station dentro de Gestão) pode ser pouco favorável a performance no curto prazo. Anteriormente, os investidores conseguiam ver separadamente um negócio core de Gestão crescendo próximo de 20% a/a, ao lado de RD Station, cujo crescimento havia decepcionado, mas com um caminho de reaceleração cada vez mais visível, e de Linx, cujo crescimento seguia abaixo da inflação, mas com uma base baixa que deixava espaço relevante para melhoria.
Sob o novo disclosure, essa dispersão desaparece em grande medida: os investidores passam a ver um negócio combinado crescendo pouco acima de 10% a/a. Ainda que seja uma taxa de crescimento saudável, acreditamos que isso torna a tese menos atrativa do que mostrar separadamente um negócio core em forte crescimento ao lado de ativos adicionais com potencial relevante de reaceleração. Em Techfin, esperamos que a receita líquida de custos de funding recue 10% a/a, para cerca de R$ 107 milhões, com EBITDA de -R$ 3,5 milhões, já que as condições desafiadoras do mercado de crédito continuam a pesar sobre a divisão.
Tabela 2: Prévia do 3T26 da Totvs
Fonte: relatórios da companhia e BTG Pactual
Bemobi: mais um trimestre excepcional
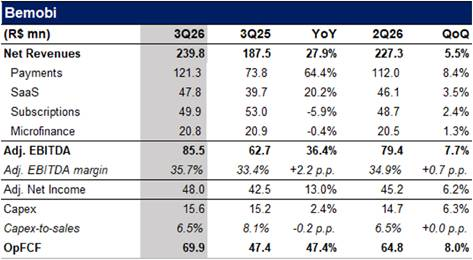
Esperamos que a Bemobi entregue mais um trimestre de crescimento notável, acompanhado de nova expansão de margem. Projetamos crescimento de 28% a/a na receita consolidada, impulsionada por Pagamentos, com alta de 64% a/a (ou fortes 24% excluindo a Paytime), e por SaaS, com alta de 20% a/a. A margem EBITDA deve alcançar 35,7%, expandindo ainda mais a partir de um nível já elevado no trimestre anterior e levando o EBITDA a crescer 36% a/a. Por fim, projetamos cash lucro caixa de R$ 48 milhões no trimestre.
Tabela 3: Prévia do 3T26 da Bemobi
 Fonte: relatórios da companhia e BTG Pactual
LWSA: macro deve pesar no crescimento, com margens saudáveis e geração de caixa
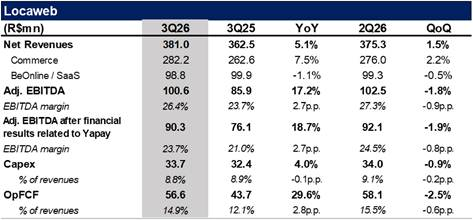
Esperamos que o crescimento de receita da LWSA desacelere para 5% a/a, à medida que a atividade econômica fraca continua a pesar sobre o crescimento do GMV. Projetamos receita de Commerce de R$ 282,2 milhões, alta de 8% a/a. A rentabilidade e a geração de caixa devem ser novamente os principais destaques, com o EBITDA alcançando R$ 101 milhões, alta de 17% a/a, apesar da receita mais fraca, enquanto o fluxo de caixa operacional deve crescer quase 30% a/a.
Tabela 4: LWSA 3T26
Fonte: relatórios da companhia e BTG Pactual
Ativos Analisados


