
Varejo & Consumo: Melhor geração de caixa, mesma cautela
Ver Relatório CompletoMonitorando a geração de caixa; melhora sequencial
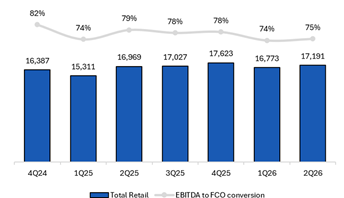
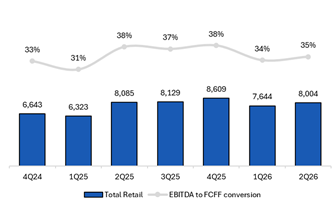
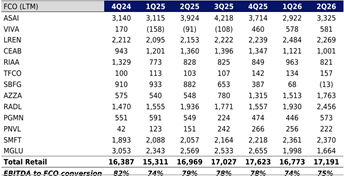
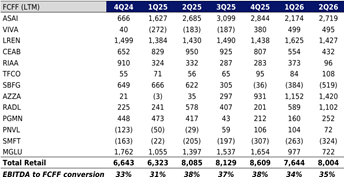
O varejo brasileiro continua sendo um dos setores mais sensíveis ao cenário macroeconômico, com o consumo fortemente ligado às taxas de juros, disponibilidade de crédito e renda disponível. Com os juros ainda elevados, os riscos inflacionários voltando ao debate e as eleições se aproximando (trazendo mais ruído político), o desafio não é apenas sustentar o crescimento, mas também converter lucro líquido em caixa ao longo do ciclo. Neste relatório, revisitamos o perfil de geração de caixa das empresas mais líquidas sob nossa cobertura (utilizando números dos últimos 12 meses do segundo trimestre de 2026), analisando fluxo de caixa operacional, fluxo de caixa para a firma, fluxo de caixa para o acionista, cobertura de juros, capital de giro e retornos em caixa. A principal conclusão é que a geração de caixa melhorou sequencialmente nos últimos 12 meses até o segundo trimestre de 2026, mas o ambiente continua desafiador. A conversão de fluxo de caixa operacional aumentou para 75% (ante 74% nos últimos 12 meses do primeiro trimestre de 2026), o fluxo de caixa para a firma/EBITDA subiu para 35% (ante 34%) e a cobertura de juros pelo fluxo de caixa operacional melhorou para 2,4x (ante 2,1x), mas os três indicadores continuam abaixo dos níveis observados um ano antes (79% de conversão de fluxo de caixa operacional, 38% de conversão de EBITDA e 3,1x de cobertura de juros pelo fluxo de caixa operacional).
Uma recuperação parcial do caixa
Os últimos 12 meses até o segundo trimestre de 2026 mostraram uma recuperação sequencial da conversão de caixa, mas não uma normalização. O EBITDA agregado cresceu aproximadamente 1% t/t, enquanto o fluxo de caixa operacional aumentou aproximadamente 2,5%, elevando a conversão de fluxo de caixa operacional/EBITDA para 75% (ante 74% nos últimos 12 meses do primeiro trimestre de 2026), embora ainda abaixo dos 78% observados ao final de 2025 e dos 79% dos últimos 12 meses até o segundo trimestre de 2025. A conversão de fluxo de caixa para a firma seguiu a mesma direção, melhorando para 35% (ante 34% sequencialmente), mas ainda abaixo dos aproximadamente 38% registrados tanto ao final de 2025 quanto um ano antes. Importante destacar que a melhora veio mais da geração operacional de caixa do que de menores investimentos, com o capex permanecendo amplamente estável em aproximadamente 3,5% da receita líquida. A cobertura de juros também melhorou sequencialmente, com o fluxo de caixa operacional/juros subindo para 2,4x (ante 2,1x nos últimos 12 meses do primeiro trimestre de 2026), voltando aproximadamente aos níveis observados ao final de 2025, embora ainda abaixo dos 3,1x registrados um ano antes (os pagamentos de juros em caixa continuam materialmente mais altos a/a).
A qualidade da geração de caixa continua bastante desigual
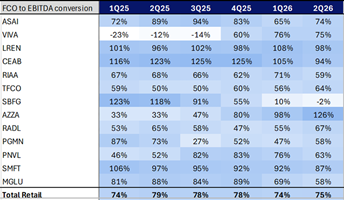
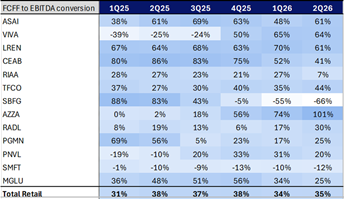
A Lojas Renner, Assaí e Raia Drogasil continuam aparecendo como algumas das melhores histórias de geração de caixa, combinando escala com perfis mais saudáveis de capital de giro e investimentos. A Lojas Renner continua sendo uma das empresas mais fortes e consistentes, com conversão de fluxo de caixa operacional de 98% e conversão de fluxo de caixa para a firma de 61%. O Assaí apresentou melhora relevante (fluxo de caixa operacional/EBITDA de 74%, ante 65% nos últimos 12 meses do primeiro trimestre de 2026; fluxo de caixa para a firma/EBITDA de 61%, ante 48%), enquanto a Raia Drogasil avançou para 67% e 30%, respectivamente (ante 55% e 17%). A Azzas apresentou os indicadores mais fortes em termos absolutos (126% de conversão de fluxo de caixa operacional e 101% de conversão de fluxo de caixa para a firma), embora beneficiados por liberação de capital de giro. A Vivara permaneceu sólida (75% de conversão de fluxo de caixa operacional; 64% de conversão de fluxo de caixa para a firma), com um perfil de geração de caixa mais saudável do que no passado. A C&A continuou sendo uma forte geradora de caixa (94% de conversão de fluxo de caixa operacional; 41% de conversão de fluxo de caixa para a firma), enquanto a Pague Menos apresentou melhora relevante (58% e 25%, ante 47% e 17%), apesar da pressão temporária sobre estoques decorrente do novo centro de distribuição da Paraíba. No outro extremo, o Grupo SBF continua pressionado, com a geração operacional de caixa dos últimos 12 meses passando a ser levemente negativa e a conversão de fluxo de caixa para a firma em -66%, refletindo um exigente ciclo de capital de giro relacionado à Copa do Mundo (vendas concentradas em maio e junho aumentaram os recebíveis) e maiores investimentos. A Smart Fit permanece como uma empresa de elevada conversão de fluxo de caixa operacional (87%), mas seu capex estruturalmente elevado continua mantendo o fluxo de caixa para a firma em território negativo (-12%).
Qualidade como proteção
Em um cenário macroeconômico ainda incerto, acreditamos que a qualidade deve continuar sendo o principal critério de seleção de ações. O risco de um novo ciclo inflacionário, combinado com uma política monetária ainda restritiva, sugere um ambiente desafiador para o varejo brasileiro. Nesse contexto, acreditamos que os planos acelerados de investimento (expansão e esforços de infraestrutura) devem continuar em segundo plano, enquanto as companhias provavelmente seguirão buscando mecanismos para otimizar seus ciclos de caixa. Naturalmente, empresas expostas a margens estruturalmente menores em um ambiente de crescimento mais fraco (e, portanto, sob maior pressão para sustentar a alavancagem operacional) tendem a enfrentar maiores dificuldades para navegar o cenário atual. Em resumo, o ambiente reforça uma postura cautelosa, enquanto os riscos positivos dependem principalmente de duas variáveis: (i) a perspectiva de queda dos juros reais (e seus impactos sobre crédito, endividamento das famílias e aversão ao risco dos investidores); e (ii) a sustentabilidade do momento de resultados (com pouquíssimas revisões positivas por enquanto). A Raia Drogasil e a Smart Fit continuam sendo nossas empresas preferidas no setor.
| Gráfico 1: Fluxo de Caixa Operacional Consolidado dos Últimos 12 Meses e Conversão de Fluxo de Caixa Operacional | Gráfico 2: Fluxo de Caixa para a Firma Consolidado dos Últimos 12 Meses e Conversão de Fluxo de Caixa para a Firma | |
 |  | |
| Fonte: Companhias, BTG Pactual. | Fonte: Companhias, BTG Pactual. |
| Tabela 1: Conversão de Fluxo de Caixa Operacional em EBITDA dos Últimos 12 Meses | Tabela 2: Conversão de Fluxo de Caixa para a Firma em EBITDA | |
 |  | |
| Fonte: Companhias, BTG Pactual. | Fonte: Companhias, BTG Pactual. |
| Tabela 3: Geração de Fluxo de Caixa Operacional dos Últimos 12 Meses por Companhia (R$ milhões) | Tabela 4: Geração de Fluxo de Caixa para a Firma dos Últimos 12 Meses por Companhia (R$ milhões) | |
 |  | |
| Fonte: Companhias, BTG Pactual. | Fonte: Companhias, BTG Pactual. |
| Tabela 5: EBITDA dos Últimos 12 Meses por Companhia (R$ milhões) | Tabela 6: Investimentos Reportados dos Últimos 12 Meses por Companhia (R$ milhões) | |
| | |
| Fonte: Companhias, BTG Pactual. | Fonte: Companhias, BTG Pactual. |
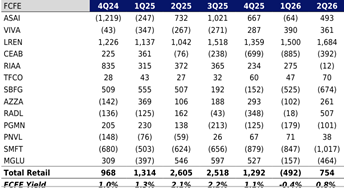
| Tabela 7: Geração de Fluxo de Caixa para o Acionista dos Últimos 12 Meses por Companhia (R$ milhões) | |
 | |
| Fonte: Companhias, BTG Pactual. |
Ativos Analisados


