
Varejo & Consumo: O crédito da Shopee continua avançando em ritmo forte no Brasil
Ver Relatório CompletoO crédito da Shopee continua avançando em ritmo forte no Brasil
O crédito está se tornando mais uma camada competitiva
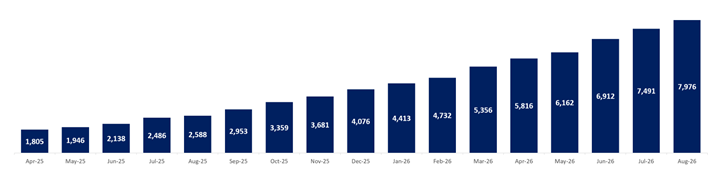
Mapeamos os dois FIDCs registrados na CVM da Shopee no Brasil. A carteira consolidada da Shopee (<360 dias) atingiu aproximadamente R$ 8,0 bilhões em agosto. A carteira da Shopee cresceu 208% a/a (e 6,5% t/t), demonstrando uma trajetória de crescimento significativamente mais acelerada. O ritmo de expansão sugere que a Shopee está utilizando cada vez mais o crédito como parte de sua estratégia mais ampla de ecossistema no Brasil, avançando além da competição tradicional em marketplace para atuar também em fintech, funding e monetização de usuários.
O MONEE FIDC I é o principal veículo por trás da expansão do crédito da Shopee. Embora o fundo exista desde aproximadamente 2022, ele só passou a escalar de forma agressiva em 2025. Sua carteira (<360 dias) cresceu de R$ 1,5 bilhão em janeiro de 2025 para R$ 7,4 bilhões atualmente. A criação de um segundo FIDC no segundo semestre de 2025 sugere que a Shopee está construindo flexibilidade adicional de funding e potencialmente se preparando para uma expansão ainda maior da operação de crédito.
A qualidade dos ativos ainda exige cautela; o crescimento acelerado torna os atuais índices de inadimplência menos conclusivos
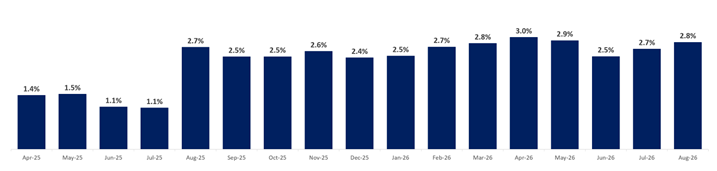
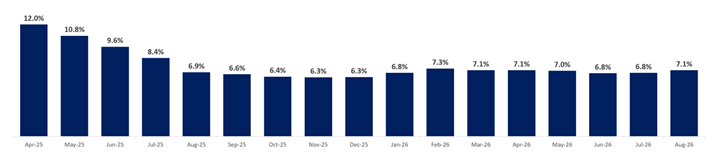
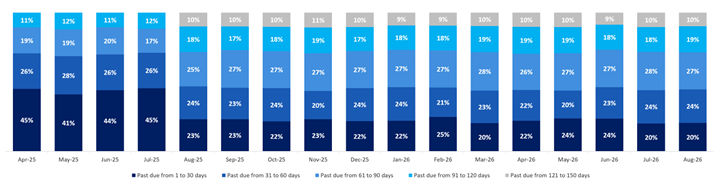
Seríamos cautelosos ao tirar conclusões fortes sobre as tendências atuais de inadimplência da Shopee, já que a carteira ainda é relativamente jovem. Ambos os FIDCs continuam em estágios iniciais de maturação, sendo que o primeiro acelerou apenas recentemente e o segundo foi lançado no segundo semestre de 2025. Como resultado, os índices de inadimplência ainda podem estar sendo beneficiados pelo efeito de maturação da carteira. Em outras palavras, uma carteira em forte crescimento pode parecer inicialmente mais saudável porque muitos empréstimos ainda não envelheceram o suficiente para migrar para faixas mais avançadas de inadimplência. Esse ponto é particularmente relevante quando comparamos a Shopee ao Mercado Livre, cujos FIDCs são mais maduros. Os dados mais recentes do Mercado Livre (junho) mostraram uma carteira de R$ 8,1 bilhões, crescendo 2,4% t/t e 23,7% a/a, com inadimplência inicial de 9,5% e inadimplência acima de 90 dias de 11,2%.
A disputa está avançando além de logística, subsídios e preços
A expansão dos FIDCs da Shopee reforça a visão de que a competição no e-commerce brasileiro não está mais limitada ao crescimento do GMV, subsídios de frete, take rates e logística — áreas que já vêm pressionando a economia unitária do setor no Brasil. O crédito está se tornando mais uma camada estratégica. Com aproximadamente R$ 8,0 bilhões, a carteira de FIDCs da Shopee já é relevante em termos absolutos e grande o suficiente para ter importância competitiva, especialmente se estiver contribuindo para capital de giro dos vendedores, financiamento ao consumidor, maior conversão de vendas e aumento da recorrência de compras. Ao longo do tempo, os dados transacionais do marketplace podem melhorar os modelos de concessão de crédito, enquanto uma maior disponibilidade de financiamento pode aumentar o engajamento e a monetização. O risco é que a rápida expansão exija provisões mais elevadas à medida que a carteira amadureça. Ainda assim, a mensagem estratégica é clara: a Shopee parece estar construindo um ecossistema mais amplo de comércio e crédito no Brasil.
| Gráfico 1: Carteira total (R$ milhões) – Consolidado |
 |
| Fonte: CVM, BTG Pactual. |
| Gráfico 2: Empréstimos com atraso superior a 90 dias (% de inadimplência / carteira total) – Consolidado |
 |
| Fonte: CVM, BTG Pactual. |
| Gráfico 3: Empréstimos com atraso entre 1 e 90 dias (% de inadimplência / carteira total) – Consolidado |
 |
| Fonte: CVM, BTG Pactual. |
| Gráfico 4: Abertura dos empréstimos em atraso (% da carteira total) – Consolidado |
 |
| Fonte: CVM, BTG Pactual. |
Ativos Analisados


